記事の執筆
読み手の疑問に沿って、構成から文章へ。
- 金融コラム・解説記事の企画、構成、執筆
- Webメディア・企業サイト・冊子向けの原稿
- 制度説明に、具体例や判断のポイントを添える記事
NISA・家計・住宅ローンを、
読者が理解できる記事に。
金融記事の企画・構成、執筆、既存原稿の監修に対応します。広告代理店と事業運営での経験を生かし、想定読者と記事の目的から考えます。
金融メディア・出版社・制作会社・企業のご担当者さまへ1級FP技能士 / 広告代理店・起業の経験 / 自ら資産運用を実践
新しい記事を書いてほしい。既存原稿の内容を確認してほしい。読者に合う切り口から考えたい。制作状況に合わせて、担当範囲をご相談ください。
読み手の疑問に沿って、構成から文章へ。
内容の正確さと、誤解を生まない表現を確認。
「何を書くか」が決まる前から。
監修は内容を確認したうえで行います。氏名や資格の掲載のみを目的としたご依頼はお受けしません。原稿・用途を確認し、対応範囲を事前に合意します。
始める前の準備/積立予算/長期・分散/運用を続ける考え方
商品の仕組み/手数料/リスク/情報の読み解き方
収支の把握/固定費/生活の備え/保障を考える順番
購入予算/返済計画/金利の考え方/資産形成との両立
将来の支出/年金情報の見方/貯蓄と運用の役割
ニュースと暮らしの接点/制度や市場の動きを伝える解説
専門性が必要な個別テーマは、内容を確認して対応可否をご案内します。税務・法律の個別判断や、個別銘柄の売買推奨を提供するものではありません。
税金、手数料、そして自分自身。制度・コスト・投資家心理を、自身の失敗も交えて伝える記事です。
自主制作の執筆サンプル
資産運用で一番怖いものは何でしょうか。
株価の暴落? もちろん怖いです。私も何度も痛い目に遭ってきました。でも実は、暴落よりも厄介な敵がいます。相場が上がっていようが下がっていようが、私たちの資産を削ってくる連中です。
その正体は、税金、手数料、そして自分自身。
この3人、性格がまったく違います。一人目は味方にできる。二人目は避けられる。そして三人目だけは、どれだけ勉強しても倒せません。
順番にお話しします。
まず税金です。
給料にも税金。買い物にも税金。そして、苦労して投資で利益を出しても、やっぱり税金がかかります。
例えば、株式投資で100万円の利益が出たとします。通常、上場株式などの利益には20.315%の税金がかかるので、約20万円が引かれます。自分のお金で、自分がリスクを取って儲けたのに、です。
納得できない気持ちは分かります。でも、払わないわけにはいきません。逃げようとすると捕まります。
ところが、国は自ら、税金を払わなくていい仕組みも用意しています。
それがNISAです。
NISAの対象となる投資で得た売却益や配当・分配金は、原則として日本国内では非課税になります。通常なら約20万円引かれる利益も、NISAならそのまま手元に残せるわけです。
iDeCoという制度もあります。こちらは老後資金の準備を目的とした制度で、掛金が全額所得控除の対象になり、運用益も非課税。原則60歳まで引き出せないという制約はありますが、税制面では強力な仕組みです。
面白いと思いませんか。
同じように働き、同じように投資していても、制度を知っているかどうかで手元に残るお金が変わる。しかも、特別な裏技でも何でもありません。国が正式に認めている方法です。
税金そのものをなくすことはできません。でも、余計に払わずに済む仕組みはある。
税金は、知識によって味方にできる敵なんです。
二人目は、手数料です。
こいつは税金より厄介かもしれません。なぜなら、取られていることに気づきにくいからです。
例えば投資信託には、信託報酬という費用があります。保有している間、資産の中から少しずつ引かれていくお金です。
ここで、1,000万円を運用しているとしましょう。
年間の信託報酬が0.2%なら、費用は約2万円。一方、1.5%なら約15万円。その差は、年間13万円です。
1年ならまだしも、これが10年、20年と続いたらどうなるでしょう。手数料として引かれたお金は、その後の運用で増える機会まで失います。長期になるほど、差は無視できなくなります。
投資で年に数%の利益を積み上げようとしているのに、毎年1%以上を手数料として支払う。
せっかく雪だるまを大きくしているのに、横から毎年ひと掴みずつ、雪を持っていかれるようなものです。
そして、もう一つ知っておいてほしいことがあります。
金融商品を選ぶときは、商品の仕組みだけでなく、販売する側がどこから収益を得ているのかにも目を向けてほしいんです。
購入時の手数料なのか。保有している間にかかる費用なのか。相談や資産管理に対する報酬なのか。
サービスに対価がかかるのは当然です。自分では整理できなかったことが分かる。必要な手続きを助けてもらえる。そうした支援に、お金を払う価値はあります。
ただし、親切に説明してもらえたことと、その商品を選ぶべきかどうかは、分けて考える必要があります。
担当者が良い人であることと、勧められた商品が自分に合うことは、別の話です。
時間をかけて相談に乗ってくれた。丁寧に説明してくれた。だから契約する。
気持ちは分かります。でも、感謝の気持ちだけで、長く付き合う金融商品を決める必要はありません。
その商品は、自分の目的に合っているか。どんなリスクがあるか。費用はいくらかかり、何に対して払うのか。
ここは、遠慮せずに聞いていいんです。
だから私は、投資信託を選ぶとき、運用方針と並んでコストを重視しています。
購入時の手数料はいくらか。持っている間の費用はいくらか。その費用を払うだけの価値が、自分にとってあるのか。
安ければ何でもいい、という話ではありません。自分で選んで管理できる人と、相談しながら進めたい人では、必要な支援も違います。
自分で商品の仕組みを理解し、比較して選べるなら、ネット証券を使って低コストの商品を選ぶ方法もあります。対面での提案を受けずに、自分のペースで検討できるのも一つの利点です。
相談しながら選ぶか、自分で調べて選ぶか。どちらの場合も、何にいくら払うのかは、知っておきたいところです。
ただ、何に払っているのか分からないまま、払い続けるのは避けたい。
相場が明日上がるかどうかは、誰にも分かりません。でも、手数料がいくらかかるかは、買う前にかなりの部分を確認できます。
払うなら、理由が分かる費用にする。納得できない負担を、わざわざ背負う必要はありません。
そして三人目。これが最強の敵です。
税金は制度で対処できる。手数料は商品選びで抑えられる。
でも、この敵だけは逃げられません。
自分自身です。もっと正確に言うと、自分の中にある欲と恐怖です。
例えば、買った株が10%上がったとします。どうしますか?
多くの人は、売りたくなります。「せっかく儲かったのに、この利益が消えたら嫌だ」と。
では、反対に10%下がったら?
今度は売れません。「今売ったら損が確定してしまう。もう少し待てば戻るはずだ」と。
20%下がっても売れない。30%下がったら、もう株価を見るのも嫌になる。そして、いつの間にか「長期投資に切り替えた」と自分に言い聞かせる。
こうして、立派な塩漬け株が完成します。
利益は小さく確定し、損失は大きく抱え込む。投資の格言である「損小利大」の正反対、「損大利小」です。
ところが、人間というのは不思議なものです。
普段は損切りできないくせに、本当に怖くなると、今度は何もかも売りたくなるんです。
私自身、その恐怖に負けて、大きな失敗をしたことがあります。
2024年8月5日。日銀の利上げ(7/31)と米雇用統計の悪化(8/2)が重なって円が急騰し、円キャリートレードが一気に巻き戻されて日経平均が4,451円も下落した日、私は恐怖に耐えられず、保有していた株の大部分を売却しました。損切り額は合計350万円。
そして翌日。日経平均は3,217円上昇しました。
私は歴史的な暴落で株を売り、翌日の歴史的な反発を、ただ眺めていたわけです。
損を認めたくなくて売れない。かと思えば、怖くなりすぎて全部売ってしまう。矛盾しているようですが、根っこは同じです。
感情に、投資判断を乗っ取られているんです。
行動経済学には「プロスペクト理論」という考え方があります。人間は一般に、利益を得る喜びよりも、同じ金額を失う痛みを強く感じやすい。
だから利益は早く確定したくなるし、損失を確定することには抵抗を感じる。これは単なる意志の弱さではなく、人間に広く見られる心理的な傾向です。
そして厄介なのは、知識を身につけたところで、この感情が消えるわけではないことです。
私はFP1級を取得しました。投資についても、ずいぶん勉強してきたつもりです。
それでも暴落は怖い。損をすれば腹が立つし、株価が急騰すれば乗り遅れたくもなる。
8年かけて分かったのは、自分の感情には、簡単には勝てないということでした。
だから、あるとき諦めました。
自分に勝とうとすることを、やめたんです。
代わりに始めたのが、投資を仕組みに任せることでした。
何を買うか、いつ買うか、いくら買うか。あらかじめ決めて、毎月自動で積み立てる。生活に必要なお金は別に確保して、相場が下がっても無理に売らずに済む金額にする。
もちろん、それで損失がなくなるわけではありません。積立投資だって、相場が悪ければ大きく値下がりします。
でも、感情に任せて売買する回数は減らせます。
私にとって一番の変化は、資産の額ではありません。
夜、株価を気にせず眠れるようになったことです。
倒せない敵とは、戦わない。
これが、何度も失敗してたどり着いた私の答えです。
ここまで、資産運用に潜む3つの敵をお話ししました。
税金は、NISAやiDeCoなどの制度を理解して味方につける。
手数料は、商品の中身と費用を比較して、余計な負担を避ける。
そして自分自身とは、正面から戦わない。感情に判断を委ねない仕組みをつくる。
相場の未来は誰にも分かりません。明日上がる株も、次の暴落がいつ来るかも、正確には予測できない。
でも、税金や手数料を抑えることはできる。自分の感情に振り回されにくい環境をつくることもできる。
未来を当てることに必死になるより、まずは自分で防げる負けを減らす。
私は、それが資産運用の基本だと思っています。
投資で一番警戒すべきなのは、チャートの向こうにいる誰かではありません。
自分の資産が、どこで、誰に、どうやって削られているのか。それを知らないままでいることです。
※本記事は一般的な資産形成の情報提供を目的としたものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れのリスクがあり、制度の適用条件や税務上の取り扱いは個々の状況によって異なります。
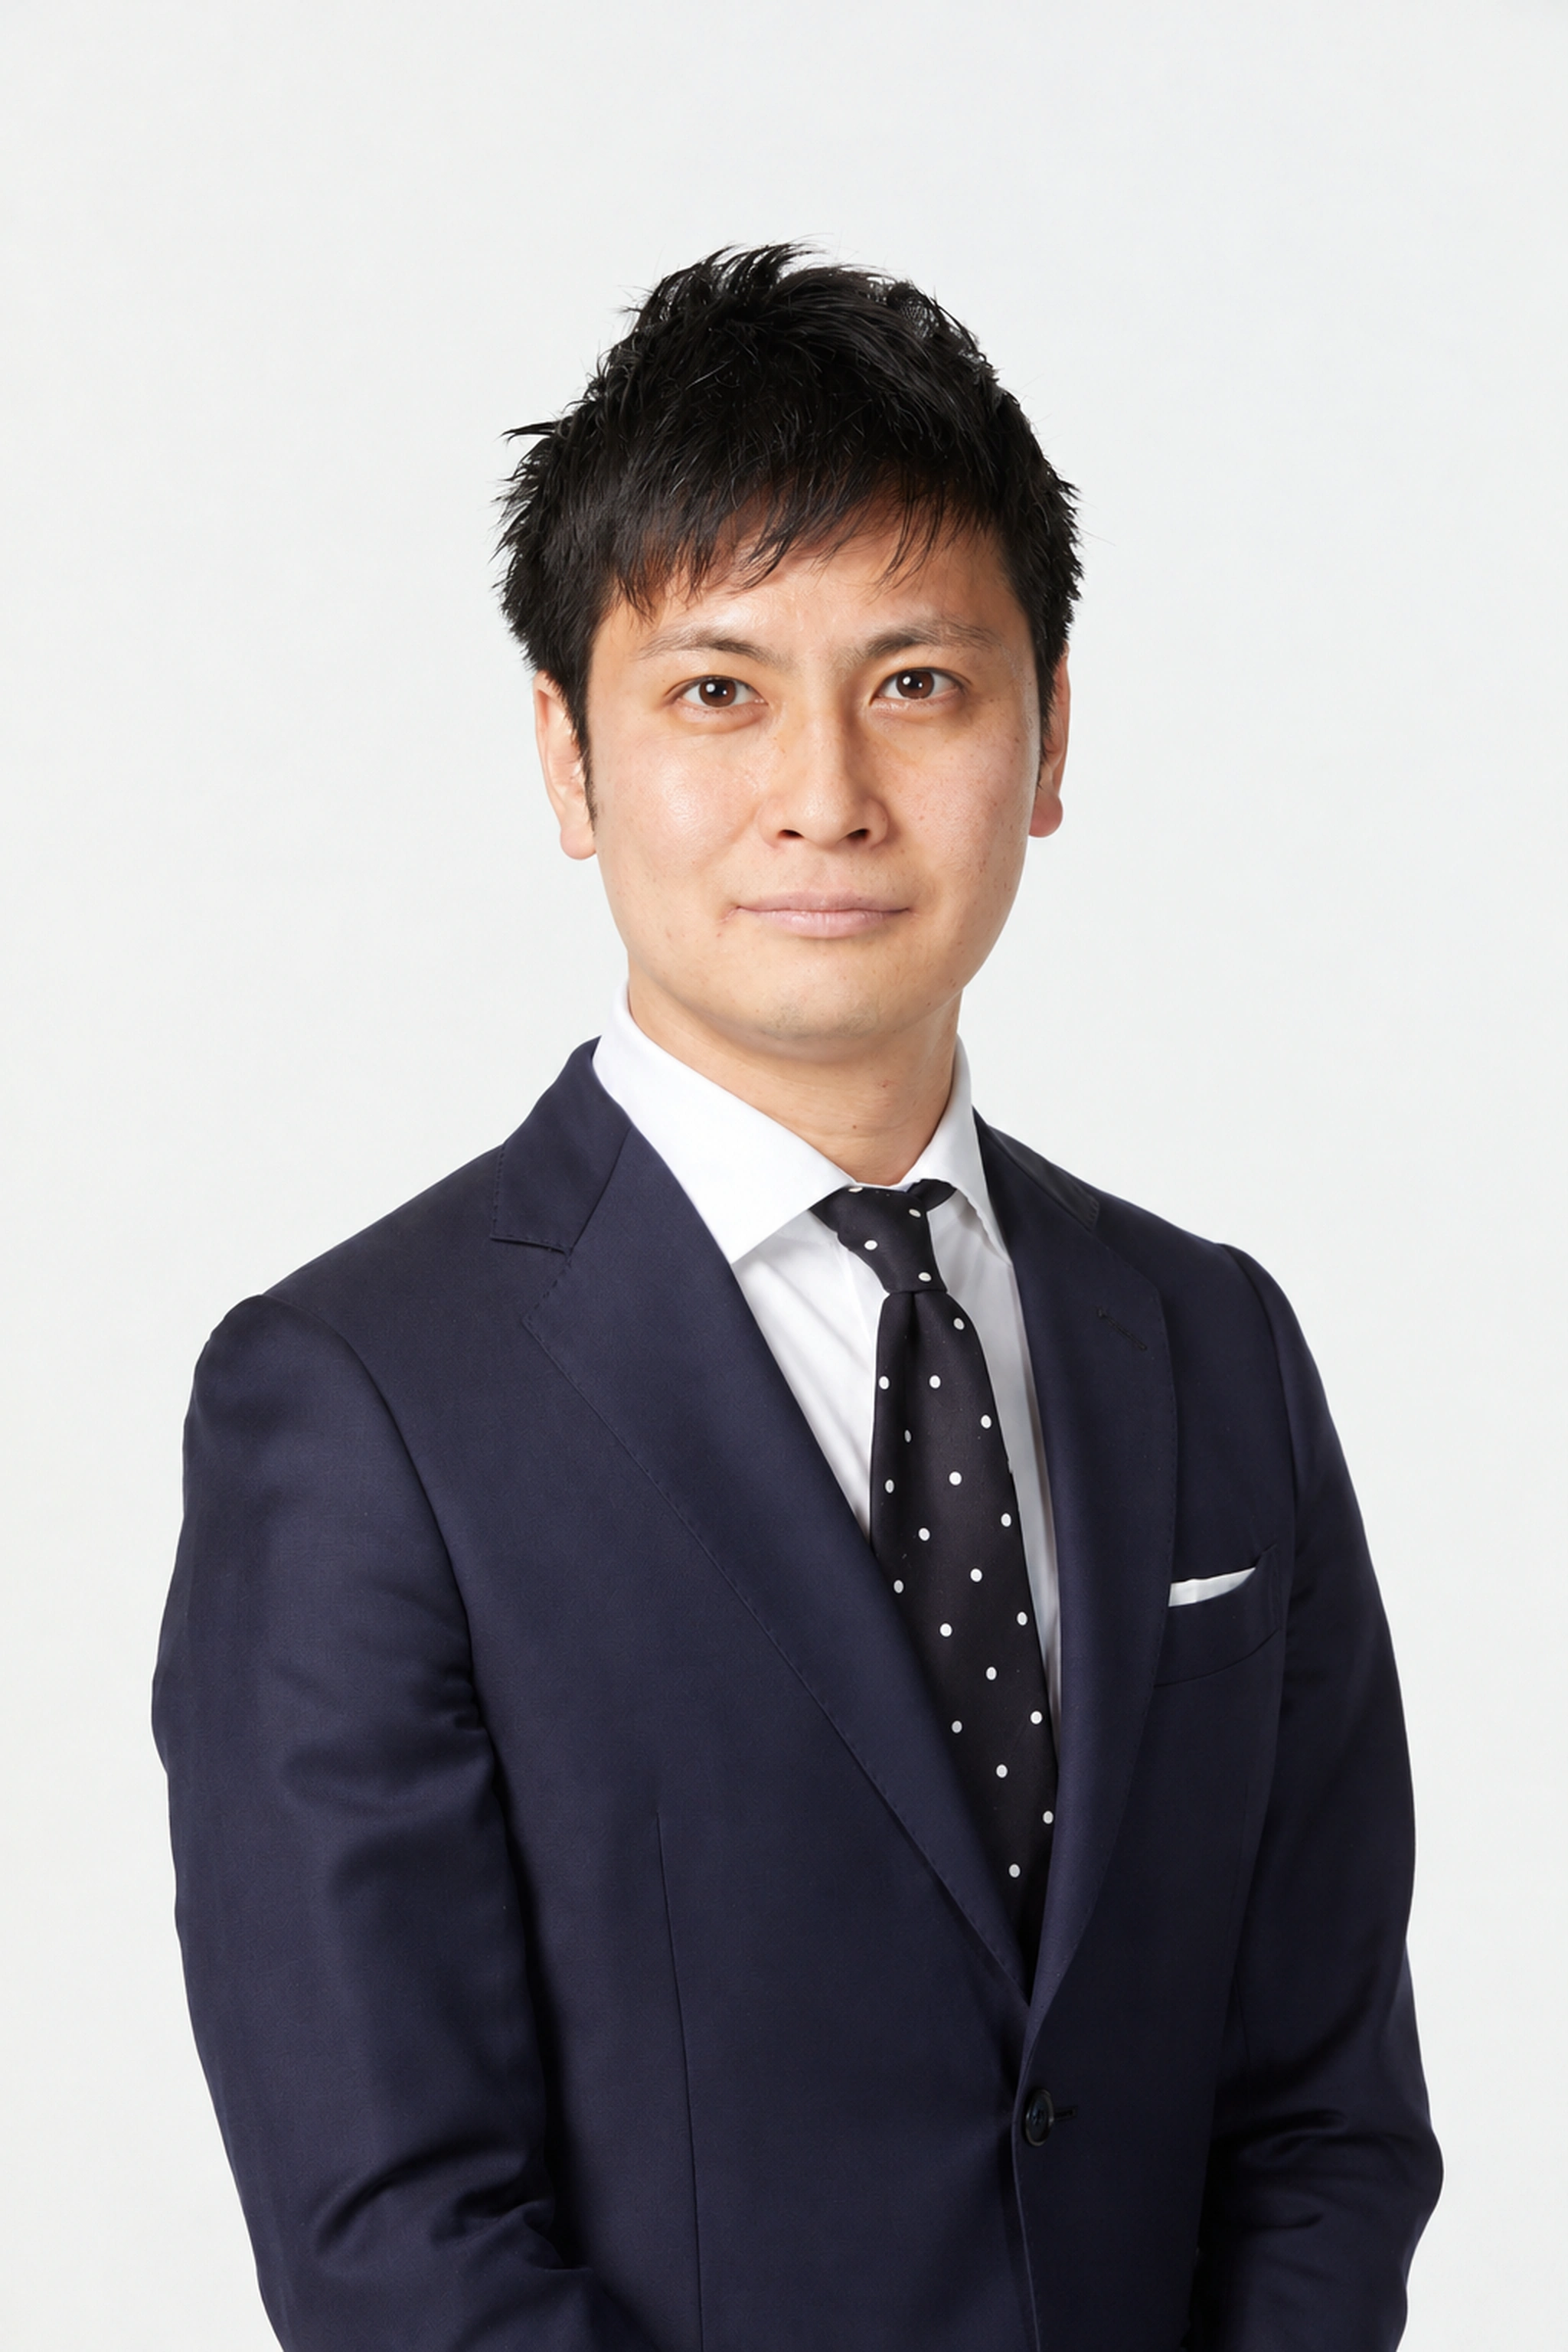
佐々木 史彦
1級ファイナンシャル・プランニング技能士
宅地建物取引士
早稲田大学政治経済学部卒業。
株式会社電通、起業・事業譲渡を経て、FPへ。
誰に読んでほしいのか。読んだあとに何を理解してほしいのか。媒体や企画の目的を踏まえて、読者に届く切り口と説明の順番を考えます。
メンズスキンケア事業の起業から事業譲渡までを経験。専門知識を並べるだけでなく、企業が伝えたいことと、読み手が知りたいことの接点を探します。
自分の資産を運用し、感情に振り回されて判断を誤った経験があります。制度の説明と個人の経験を分けながら、読者がつまずきやすい点を言葉にします。
企画が固まっていなくてもご相談いただけます。制作物の用途と必要な作業を確認し、納期・費用・納品方法を決めてから着手します。
媒体、テーマ、想定読者、ご希望の納期をお知らせください。未定の項目は、そのままで構いません。
文字数・本数、確認範囲、修正回数、費用を確認。署名・監修者表記や二次利用もすり合わせます。
合意した構成や原稿をもとに進行。制度・数値は一次資料を優先し、必要な基準日と出典を示します。
合意した範囲の修正を行い、ご指定の形式で納品。追加の作業が生じる場合は、着手前にご相談します。
文字数だけでなく、調査・構成・図表・監修の範囲によって作業量が変わります。原稿や企画の概要を拝見し、対応可否と条件をご案内します。
ご予算が決まっている場合は、あわせてお知らせください。料金・最短納期・支払条件は個別に合意します。
はい。媒体の概要、想定読者、記事で伝えたいことからお聞かせください。必要な制作範囲を確認してから、お見積もりします。
ご相談いただけます。担当する作業と掲載時の表記を事前に確認します。執筆者とは別の第三者による監修が必要な場合は、その条件をお知らせください。
原稿、公開URL、確認してほしい箇所をご共有ください。制度の改正や数値の更新を含め、必要な範囲を確認して対応可否をご案内します。
掲載媒体、原稿内容、表記方法を確認のうえでご相談します。氏名・資格・写真の利用範囲や二次利用についても、事前に合意します。
希望納期、記事本数、更新頻度をお知らせください。内容とスケジュールを確認して回答します。一律の最短納期や即日対応はお約束していません。
メディアの取材・コメント・出演についても、こちらで承ります。金融の疑問を初心者に伝える解説や、資産形成・投資の考え方など、企画の趣旨をお知らせください。対応可否と条件を確認してご案内します。
媒体名、企画趣旨、質問内容、掲載・収録予定日を、下の法人様・メディア様向けフォームからお送りください。
取材・出演について相談するまずは企画の概要から。
執筆・監修・取材のご相談を受け付けます。
未定の項目は空欄で構いません。機密資料の共有方法は、ご相談後に確認します。
内容をご入力ください。資料は添付せず、ご相談の概要をお知らせください。営業日3日以内に会社メールから返信します。
内容をご確認のうえ、送信してください。