FUMIHIKO SASAKIファイナンシャルプランナー 佐々木史彦
自然光の入るリビング。暮らしのイメージ。

増やしたいのは、人生の選択肢。

商品を売らないFPによる、NISA・資産形成相談。

「いくらから始める?」「今の資産運用でいい?」自ら運用するFPが、あなたの悩みや疑問に答えます。

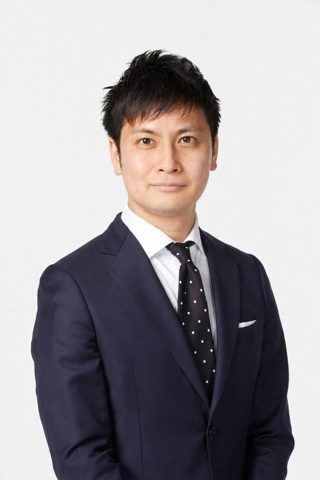
担当FP 佐々木史彦
佐々木 史彦1級FP技能士/宅地建物取引士
相談を申し込む
金融機関に属さない独立系FP自分の資産も自分で運用しています
1級FP技能士・宅地建物取引士証券外務員一種・資産形成アドバイザー
販売手数料・紹介料ゼロ個別相談の報酬は相談料のみ

NISA・資産形成の個別相談

残す現金、毎月の積立予算、今の運用を見直す基準。あなたの数字から、次に何をするかまで考えます。

ノートと筆記具を並べたデスク。
あなたの疑問からこれから始める。

NISAを始めたい。
最初に決めるのは、いくら?

収入・支出・使う予定のお金から、現金で残す額と、積立に回せる予算を考えます。商品は、手数料と仕組みを自分で比べられるように。

相談で持ち帰るのは、次の判断です。

残す現金
生活費と使う予定から、投資に回さず残す額の目安。
積立の予算
毎月の収支から、無理なく始められる金額の範囲。
選ぶ基準
手数料・投資対象・値動き。商品を比べるときの着眼点。

相談テーマに応じて扱います。資料が足りなくても大丈夫です。その日に決められないことは、何を、どこで調べればよいかまで整理します。

このテーマで相談する

あわせて相談できること

資産形成を考えるために、暮らし全体のお金も見渡します。

計算機と手書きのノート。家計の整理のイメージ。
家計・教育費収支とこれからの支出

毎月の収支から、年払い・教育費に備える額と、貯蓄・積立に回せる予算を確認します。見直す固定費の候補も挙げます。

この内容を相談する →
手をつないで立つ家族のシルエット。保障を考えるためのイメージ写真。
保険備えの役割を確認

公的保障・手元の現金・加入中の保障を見比べ、重複している部分と、足りないか確認すべき部分を洗い出します。保険は販売しません。

この内容を相談する →
自然光の入る室内。住宅のイメージ。
住宅ローン購入後の暮らしまで

ローン返済だけでなく、管理費・修繕積立金・固定資産税を含む毎月の住居費と、購入後に手元に残る現金を確認します。

この内容を相談する →
並んでベンチに座り、景色を眺める二人。老後の暮らしのイメージ。
老後資金将来の暮らしと備え

年金見込み・生活費・資産残高から、足りない金額を考えるための数字と、先に確認する項目を明らかにします。

この内容を相談する →

個別銘柄の売買推奨や、運用の代行を行うサービスではありません。ご相談の内容と対応範囲は事前に確認します。

金融機関の外から、
お金の相談を受けています。

金融機関に勤めたことはありません。だから、売りたい商品も、気をつかう取引先もありません。資格で身につけた知識と、自分のお金で運用を続けてきた経験をもとに、相談者と同じ側に立って話します。

これまでの経歴

1985年生まれ。早稲田大学政治経済学部卒業、株式会社電通入社。プロモーション、クリエーティブ、アカウント部門に所属、クライアントへの出向も経験。

2022年独立起業、オーダーメイド型男性用洗顔料を開発・販売。その後、事業譲渡。

元々興味のあった資産運用について本格的に勉強、FP資格は1級FP技能士まで1年以内にすべて一発合格。同時に宅地建物取引士、資産形成アドバイザー、証券外務員1種も取得。

資産運用への考え方と、私の経験 ↓

実際にいただいたご相談

お金の疑問に、
私はこう答えます。

投資を始める前の不安から、資産配分の見直しまで。
実際に寄せられた5つのご相談と、私の回答をご紹介します。

回答:佐々木史彦(1級FP技能士・宅地建物取引士)

テーブルを囲む手元。対話のイメージ写真で、実際の相談風景ではありません。

ご相談と、私の結論

全5件

  • 投資を始める前に

    減るのが怖くても、始めたほうがいい?

    結論始めたほうがいいです。金額は、暴落しても続けられる額から決めます。

    詳しい回答を読む
  • 勧められた商品を考える

    親切な担当者の商品、何を基準に判断する?

    結論その場では買わず、手数料と仕組みの2点を確認します。自分で説明できない商品は買いません。

    詳しい回答を読む
  • 家を買う前に

    年収の何倍までなら、買っても大丈夫?

    結論年収倍率より、毎月の住居費が手取りの何割になるかで決めます。ローンの返済に、管理費・修繕積立金・固定資産税まで足して計算します。

    詳しい回答を読む
  • 返済と積立を考える

    繰上返済とNISA、どちらを優先する?

    結論先に決めるのは、返済後に手元に残る現金の額です。それが足りていれば、NISAを続けながら、余った分で繰上返済を考えます。

    詳しい回答を読む
  • 資産配分を見直す

    株式・債券・現金、どう配分する?

    結論年齢より先に「いつ使うお金か」で分けます。基準は、使う時期・耐えられる下落幅・手元の現金の3つです。

    詳しい回答を読む

回答は2026年10月時点の制度にもとづく一般的な考え方です。実際の判断は、収入や家族構成によって変わります。

投資を始める前に

相談者:[30代・会社員]

NISAを始めたいけど、正直お金が減るのが怖いです。それでもやったほうがいいですか?

結論

始めたほうがいいです。金額は、暴落しても続けられる額から決めます。

怖くて当然です。自分のお金が30%減っても平気な人のほうが珍しいくらいです。

一方で、全部を現金で持っておくのも、実はノーリスクではありません。物価が上がれば、通帳の数字は変わらなくても、そのお金で買えるものは少しずつ減っていきます。

株を持てば値下がりのリスク、現金だけならインフレに負けるリスク。どちらかは引き受けることになります。

だから、順番を決めておきましょう。生活防衛資金は現金でしっかり残す。そのうえで、10年、20年使う予定のないお金から少しずつ始める。10万円が怖ければ5万円、5万円が怖ければ1万円で大丈夫です。

少額でも実際に持ってみると、どれくらいの下落なら自分は平気なのかがわかります。本を何冊読んでもつかめない感覚です。

私も一度、怖くなって底値で手放したことがあります。

2024年8月5日。日銀の利上げ(7/31)と米雇用統計の悪化(8/2)が重なって円が急騰し、円キャリートレードが一気に巻き戻されて日経平均が4,451円も下落した日、私は恐怖に耐えられず、保有していた株の大部分を売却しました。損切り額は合計350万円。

そして翌日。日経平均は3,217円上昇しました。

私は歴史的な暴落で株を売り、翌日の歴史的な反発を、ただ眺めていたわけです。

その経験も踏まえ、いまは運用している資金の90%を投資信託に入れ、個別株は趣味程度にしています。次に上がる銘柄を当て続けるのではなく、市場全体に投資する低コストのインデックス投資を土台に、自動積立を続ける方針です。

これは私自身の運用です。誰もが同じ比率にするという話ではありません。相談では、あなたが使う予定のお金と、生活を守る現金を先に確認します。

最初の金額は、怖さで決めていい。

まずは、生活防衛資金がいくらあるかを数えるところからで十分です。そこが決まれば、投資に回せる額は自然に出てきます。
NISA・資産形成相談

60分・11,000円(税込)

このメニューで相談する

質問一覧に戻る ↑

勧められた商品を考える

相談者:[40代・会社員]

銀行の窓口で運用商品を勧められました。担当の方はとても親切だったのですが、何を基準に判断すればいいですか?

結論

その場では買わず、手数料と仕組みの2点を確認します。自分で説明できない商品は買いません。

まず、その場では決めずに持ち帰ってください。その日のうちに決めなければいけない理由は、たいていありません。

金融機関の担当者は、自社の商品を扱う立場の人です。悪い人だという意味ではなく、立場が違うということです。だから、担当者が親切かどうかと、商品が良いかどうかは別々に見てください。

私が最初に見るのは手数料です。買うときにいくら、持っている間に毎年いくら、やめるときにいくら。

資産運用は年に数%のリターンを積み上げていく世界なので、毎年1%以上かかる商品はそれだけでかなり重くなります。

次に、仕組みを自分の言葉で説明できるか。「なぜ増えるのか」「何が起きたら減るのか」「途中でやめたらどうなるのか」。この3つに答えられなければ、私は買いません。

保険と投資がセットになった商品や、外貨やデリバティブが何層にも重なった商品は、特にゆっくり見ます。複雑なこと自体が悪いわけではありません。中身が重なるほど、本当のコストとリスクが比べにくくなるからです。

担当の方には、ぜひ「同じ目的を、もっと単純で安い商品で達成できませんか?」と聞いてみてください。

老後資金を増やしたいだけなら、低コストのインデックスファンドで足りることも多いです。死亡保障が欲しいなら、保障は保障としてシンプルな保険を選べばいい。全部をひとつの商品に詰め込む必要はありません。

自分で説明できないものは買わない。

迷ったら、勧められた商品のパンフレットや提案書を持って相談に来てください。手数料を一緒に書き出します。

勧められた商品を一緒に確認する

家計まるごと相談

90分・16,500円(税込)

このメニューで相談する

質問一覧に戻る ↑

家を買う前に

相談者:[30代・共働き・子ども1人]

マンションの購入を考えています。年収の何倍までの物件なら、買っても大丈夫ですか?

結論

年収倍率より、毎月の住居費が手取りの何割になるかで決めます。ローンの返済に、管理費・修繕積立金・固定資産税まで足して計算します。

「年収の5倍まで」「7倍まで」といった目安はよく見かけます。ざっくり見当をつけるには便利ですが、私は最後の判断には使いません。

同じ年収でも、手取り、家族の人数、教育費の予定、共働きをいつまで続けるかで、無理のない金額はまったく変わってくるからです。

私が見るのは、毎月の住居費が手取りの何割になるかです。ここでいう住居費は、ローンの返済額だけではありません。

マンションなら管理費と修繕積立金、それに毎年の固定資産税も入ります。全部を足して、ひと月あたりいくらになるかを出します。

修繕積立金は、新築のときは低めに設定されていて、築年数に合わせて段階的に上がる計画になっていることが多いです。購入前に長期修繕計画を見せてもらい、10年後、20年後にいくらになる予定かまで確認しておくと安心です。

借りられる額と、返せる額は別ものです。

銀行の審査に通る金額は、あくまで「貸せる上限」です。そこから教育費やNISAの積立、車の買い替えなどを差し引いて、それでも毎月の生活が回るかどうか。この順番で考えると、多くの方は審査の上限より少し下の金額に落ち着きます。

物件の価格とは別に、仲介手数料や登記費用、ローンの事務手数料などの諸費用もかかります。新築か中古か、仲介を通すかどうかで変わりますが、物件価格の数%から、中古で仲介を通すと1割近くになることもあります。

この分を頭金とは別に現金で用意できるかどうかも、予算を決めるうえで大事な判断材料です。

相談では、気になっている物件の販売資料を一緒に見ながら、ローン返済・管理費・修繕積立金・固定資産税を含む毎月の住居費を確認します。手取りから住居費と生活費を差し引き、教育費や積立に回せるお金がどれくらい残るかを見て、予算の目安を考えます。

住まいとお金の相談

90分・16,500円(税込)

このメニューで相談する

質問一覧に戻る ↑

返済と積立を考える

相談者:[30代・共働き]

住宅ローンを返しながらNISAで積み立てています。まとまったお金ができたら、繰上返済とNISAの追加、どちらに回すべきですか?

結論

先に決めるのは、返済後に手元に残る現金の額です。それが足りていれば、NISAを続けながら、余った分で繰上返済を考えます。

「ローンがあるなら、投資より返済が先」とは、私は考えていません。収入が安定していて現金にも余裕があるなら、ローンを返しながらNISAを続けるのはごく普通の選択です。

かといって、「金利1%のローンより、年5%増える株のほうが得」という計算だけで決めるのも早すぎます。100万円返して減る利息はほぼ確定しますが、株の5%は長い目で見たときの期待値です。来年30%下がっても不思議ではありません。

繰上返済の前に、返したあとの預金残高を見る。

預金500万円の人が400万円を繰上返済して、手元に100万円しか残らないなら、私はやりません。銀行に返したお金は、来月必要になっても戻ってきません。

病気、転職、教育費、家の修繕。予定外の出費は普通に起きます。そのとき手元に現金があることの価値は、金利の差だけでは測れません。

住まいの側からも、見てほしいところが2つあります。

ひとつは団信です。団体信用生命保険に入っているなら、万一のときにはローンの残高が保険で完済されます。

繰上返済で残高を減らすと、その保障も一緒に減らしていることになります。手元に残した現金は、そのまま家族の手元に残るお金です。

もうひとつは返し方です。繰上返済には「期間短縮型」と「返済額軽減型」があります。利息がより大きく減るのは期間短縮型です。

住宅ローン控除を受けている間は、この選び方に注意が必要になります。控除額は年末の残高に連動するので、残高を減らせば控除も減ります。

さらに期間を縮めた結果、当初からの返済期間が10年未満になると、その年以降は控除を受けられなくなります。控除の期間が終わってから返す、という判断も十分にありです。

私なら、まず十分な現金を残します。次に、NISAを無理なく続けます。それでも余るお金があれば、控除の状況を見ながら繰上返済を考えます。

迷うなら半分ずつでも構いません。300万円の余裕があれば、150万円を返済に、150万円を投資に。どちらに転んでも後悔しにくい形にしておけば十分です。

住まいとお金の相談

90分・16,500円(税込)

このメニューで相談する

質問一覧に戻る ↑

資産配分を見直す

相談者:[40代・会社員]

積立投資をしていますが、今の配分で合っているのか自信がありません。株式・債券・現金の割合は、何を基準に決めればいいですか?

結論

年齢より先に「いつ使うお金か」で分けます。基準は、使う時期・耐えられる下落幅・手元の現金の3つです。

「40代なら株式70%・債券30%」のような正解を探す必要はありません。私は配分を考えるとき、年齢より先に「そのお金をいつ使うのか」を見ます。

来年使う100万円と、20年後に使う100万円。同じ100万円でも、置き場所まで同じにする必要はありません。

来年の住宅購入、数年後の教育費、何かあったときの生活防衛資金。こうしたお金は現金を中心にします。使う日にたまたま株価が30%下がっていたら困るからです。

逆に、10年、20年使う予定のないお金なら、株式の比率は高めで構いません。値下がりが怖いという理由だけで全部を現金にすると、インフレに負けるうえに、資産が育つ時間も手放すことになります。

もうひとつの基準は、どこまでの下落なら耐えられるかです。「長期なら株式100%が効率的」と言われても、3,000万円が2,000万円になった時点で怖くなって全部売ってしまうなら、その配分はあなたに合っていません。

株式80%なら眠れて、100%だと毎日口座を見てしまう。それなら80%が正解です。残りの20%の現金のおかげで暴落中も積立を続けられるなら、その20%はちゃんと働いています。

債券も、必ず持たなければいけないものではありません。株ほどの値動きは取りたくないけれど現金だけでは物足りない人や、取り崩す時期が近づいてきた人には、はっきりした役割があります。

配分は、暴落の最中でも持ち続けられる比率で決める。

基準は3つで足ります。
いつ使うのか。
どこまで減っても耐えられるのか。
生活を守る現金が十分にあるのか。

ネットで見かける「最強のポートフォリオ」は、ほかの誰かのローンや教育費、収入に合わせて作られたものです。あなたが3つの問いに答えて作った配分のほうが、ずっと長く付き合えます。

NISA・資産形成相談

60分・11,000円(税込)

このメニューで相談する

質問一覧に戻る ↑

子どもに「行っておいで」と言えるお金を。

朝の光が差す道。これからの暮らしの選択をイメージした風景。

子どもに「行っておいで」と言いたい。これからの働き方を、自分で選びたい。願いは人それぞれです。お金を増やすこと自体が、目的ではありません。自分や家族の願いを肯定するために、お金と正面から向き合う。それが、私の出発点です。

個別株は趣味。
資産形成の土台は、投資信託。

私が運用している
資金の

90%

を投資信託に。
本人の運用方針
2026年10月時点

個別株も持っていますが、趣味の範囲です。土台は、低コストのインデックス投資。次に上がる銘柄を当て続けるのではなく、市場そのものを長く持つ。私自身は、その方が合理的だと考えています。

欲で高く買い、恐怖で売る。自分のお金で、その両方を経験しました。だから、毎月同じ日に同じ額を自動で積み立てる。相場を見るたびに判断するのではなく、続ける仕組みを先に決めています。

これは私自身の運用です。同じ商品や配分を、そのままあなたに勧めるわけではありません。相談では、使う時期・残す現金・続けられる金額から考えます。

税金
NISAなど、使える制度を確認する。
手数料
率だけでなく、払う金額まで見る。
感情
怖さを消すより、続ける仕組みにする。
市場全体への投資を選ぶ、参考データ

SPIVA Japan Mid-Year 2026では、日本で提供される米国株アクティブファンドの93%が、2026年6月末までの10年間でS&P 500を下回りました。私が、銘柄選びに賭けるより市場全体への投資を重視するうえで参考にするデータの一つです。

これはアクティブファンドと指数の比較であり、私自身や個人投資家の運用成績を示すものではありません。インデックス投資が常に最良であることや、将来の利益を保証するものでもありません。

出典:S&P Dow Jones Indices「SPIVA Japan Mid-Year 2026」(外部サイト)

もちろん、失敗もしてきました。

Abalanceを12,000円で買い、950円で売った経験。2024年8月の急落で、約350万円を損切りした経験もあります。欲や恐怖に振り回されたことが、今の運用方針につながっています。

これは私自身の経験であり、同じ運用方法や投資成果を勧めるものではありません。金融資産総額は掲載していません。

相談メニューと料金

資産形成の相談を中心に。
暮らし全体のお金についても、ご相談いただけます。

オンライン中心・対面対応。詳細条件・よくある質問は個人相談ページでご案内しています。

個人相談のお申込み

相談したいことと、ご希望の日程をお知らせください。メニューが決まっていない場合もご相談いただけます。

相談を担当するFP佐々木 史彦

オンライン中心・対面対応
有料個別相談

返信の目安
3営業日以内にメールで日程候補をお送りします
料金
個別相談は各メニュー記載額(税込)。資料作成はご希望時のみ別途見積り
お支払い
銀行振込・事前払い。入金確認後に予約確定
キャンセル
前日までキャンセル料無料(返金時の振込手数料はお客様負担)/当日50%/無断100%
商品の勧誘
一切ありません

料金の詳細・お支払い・キャンセル条件は、個人相談のご案内をご覧ください。

内容をご入力ください。資料は添付せず、ご相談の概要をお知らせください。営業日3日以内に会社メールから返信します。

この送信だけでは予約は確定しません。

相談内容・日時・料金を確認後、振込先をご案内します。入金確認をもって予約確定となります。

希望日時(第1〜第3希望)任意

日本時間でご記入ください。まだ決まっていない場合は、空欄のままで構いません。

第1希望
第2希望
第3希望

まずは相談したいことの概要だけで大丈夫です。口座番号・ログイン情報・マイナンバーは入力しないでください。必要な資料や金額の範囲は、事前にご案内します。

プライバシーポリシー / 相談資料の取扱い

次の確認画面で「この内容で送信する」を押すと送信されます。

NISA・資産形成を相談する
オンライン中心の個別FP相談
相談を申し込む

回答全文